Domain reisetrolley.de kaufen?
Wir ziehen mit dem Projekt
reisetrolley.de um.
Sind Sie am Kauf der Domain
reisetrolley.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reisetrolley.de kaufen?
Wie kann man Koffer und Rucksack als Handgepäck verwenden?
Um Koffer und Rucksack als Handgepäck zu verwenden, sollte man sicherstellen, dass sie den Größen- und Gewichtsbeschränkungen der Fluggesellschaft entsprechen. Der Koffer kann als Hauptgepäckstück dienen, während der Rucksack als persönlicher Gegenstand verwendet werden kann, der unter den Sitz passt. Es ist wichtig, dass beide Gepäckstücke leicht zugängliche Gegenstände wie Reisedokumente, Elektronik und persönliche Gegenstände enthalten. **
Welche Vorteile bieten Rollkoffer im Vergleich zu herkömmlichen Reisegepäck?
Rollkoffer sind leichter zu transportieren, da sie über Rollen verfügen und somit das Gewicht nicht getragen werden muss. Sie schonen den Rücken und sind einfacher zu manövrieren, besonders in großen Menschenmengen oder auf unebenem Gelände. Zudem bieten sie oft mehr Stauraum und sind besser organisiert als herkömmliche Reisegepäckstücke. **
Ähnliche Suchbegriffe für Steuerliche Förderung
Top-Angebote
Produkte zum Begriff Steuerliche Förderung:
-
Steuerliche Förderung selbstgenutzten Wohneigentums, Gebundene Ausgabe von Volker Obermann, De Gruyter Oldenbourg, 978-3-486-24656-8Steuerliche Förderung Selbstgenutzten Wohneigentums, Gebundene Ausgabe Von Volker Obermann, De Gruyter Oldenbourg, 978-3-486-24656-8, Seitenanzahl: 383124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Förderung unternehmerischer Forschung und Entwicklung, Taschenbuch von Andrija Bilobrk, Josef Eul Verlag, 978-3-8441-0459-2Steuerliche Förderung Unternehmerischer Forschung Und Entwicklung, Taschenbuch Von Andrija Bilobrk, Josef Eul Verlag, 978-3-8441-0459-2, Seitenanzahl: 36464,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
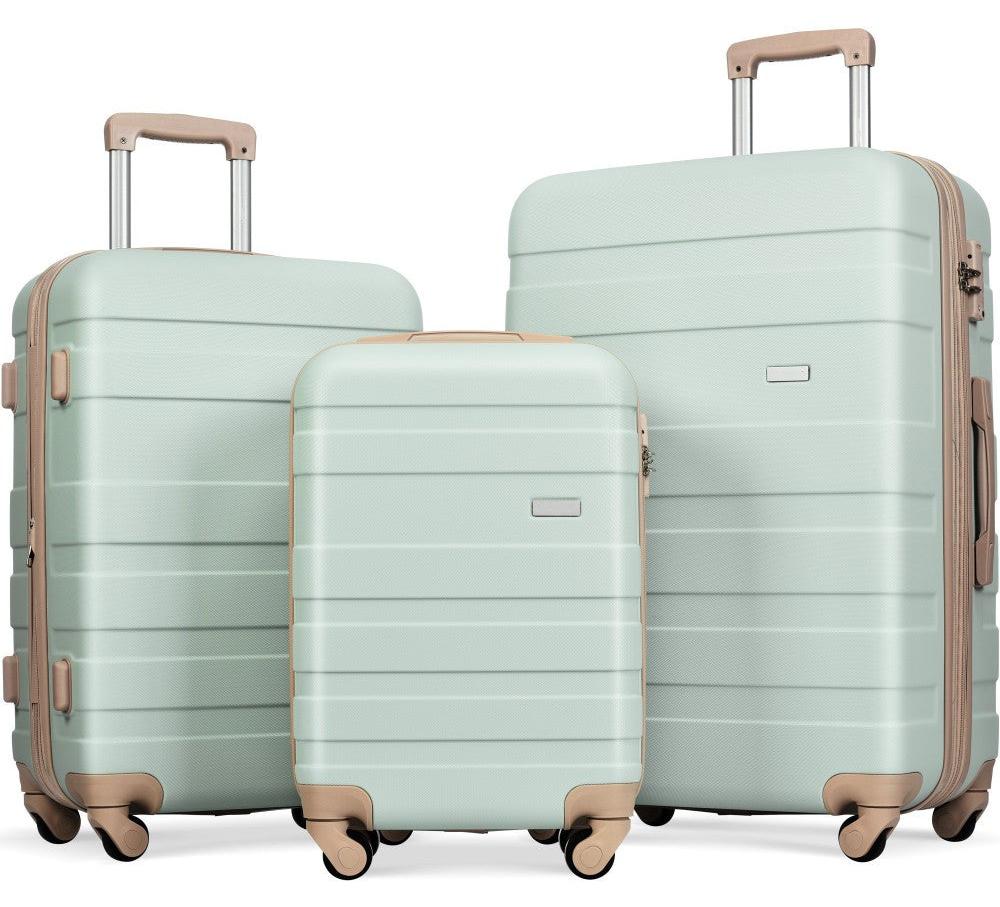
Koffer-Set - Reisekoffer-Set - Hartschalenkoffer - Rollkoffer - Reisegepäck - ABS-HartschaleRobuster Koffer-Set für all Ihre Reiseabenteuer. Warum dieses Koffer-Set? Entdecken Sie die Vorteile. Das robuste, harte Gehäuse aus ABS und einer Magnesium-Aluminium-Legierung schützt Ihre Gegenstände vor Stößen und unsachgemäßer Behandlung während der Reise. Schwenkrollen Sicher und zuverlässig Leichtes Design Robuster Ausziehteleskop Ideal für jeden Reisenden Praktisch und langlebig Wichtigste Spezifikationen Set mit drei Koffern: M, L und XL Material: ABS-Hartschale mit Magnesium-Aluminium-Legierung Sicherheit: Integriertes Zahlenschloss Räder: 4 Schwenkrollen für 360° Manövrierfähigkeit Griffe: Ausziehteleskop aus Eisen + Aluminiumlegierung, ergonomisch und stabil Machen Sie Ihre nächste Reise einfacher und komfortabler mit diesem vielseitigen und zuverlässigen Koffer-Set. Fügen Sie das Koffer-Set noch heute Ihrem Warenkorb hinzu und erleben Sie selbst den Komfort und die Sicherheit auf Ihren Reisen!325,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Muss die Make-up-Tasche ins Handgepäck oder in den Koffer im Flugzeug?
Die Make-up-Tasche kann sowohl ins Handgepäck als auch in den Koffer im Flugzeug mitgenommen werden. Es ist jedoch ratsam, flüssige oder cremige Produkte in Behältnissen von maximal 100 ml im Handgepäck mitzuführen und diese in einem durchsichtigen, wiederverschließbaren Beutel zu verstauen. Größere Mengen oder Produkte in fester Form können im Koffer transportiert werden. **
-
Ist es beim Handgepäck immer möglich, einen Koffer oder auch einen Rucksack zu verwenden?
Es hängt von den spezifischen Richtlinien der Fluggesellschaft ab. In der Regel erlauben die meisten Fluggesellschaften sowohl Koffer als auch Rucksäcke als Handgepäck, solange sie die vorgegebenen Größen- und Gewichtsbeschränkungen einhalten. Es ist jedoch ratsam, die genauen Bestimmungen der Fluggesellschaft zu überprüfen, da diese je nach Unternehmen variieren können. **
-
Handgepäck oder Koffer?
Das hängt von der Art der Reise und den persönlichen Vorlieben ab. Handgepäck ist praktisch für Kurztrips oder wenn man schnell ein- und aussteigen möchte. Ein Koffer bietet mehr Platz für längere Reisen oder wenn man mehr Gepäck mitnehmen möchte. **
-
Koffer oder Handgepäck?
Das hängt von der Dauer und Art der Reise ab. Für kurze Reisen oder Wochenendausflüge ist Handgepäck oft ausreichend. Für längere Reisen oder wenn man mehr Gepäck benötigt, ist ein Koffer empfehlenswert. Es ist auch wichtig, die jeweiligen Gepäckbestimmungen der Fluggesellschaft zu beachten. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Top-Angebote
Produkte zum Begriff Steuerliche Förderung:
-
Die steuerliche Förderung von Elektrofahrzeugen. Eine kritische Analyse, Taschenbuch von Anonymous, GRIN, 978-3-346-48538-0Die Steuerliche Förderung Von Elektrofahrzeugen. Eine Kritische Analyse, Taschenbuch Von Anonymous, Grin, 978-3-346-48538-0, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Förderung selbstgenutzten Wohneigentums, Gebundene Ausgabe von Volker Obermann, De Gruyter Oldenbourg, 978-3-486-24656-8Steuerliche Förderung Selbstgenutzten Wohneigentums, Gebundene Ausgabe Von Volker Obermann, De Gruyter Oldenbourg, 978-3-486-24656-8, Seitenanzahl: 383124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Koffer und Rucksack als Handgepäck verwenden?
Um Koffer und Rucksack als Handgepäck zu verwenden, sollte man sicherstellen, dass sie den Größen- und Gewichtsbeschränkungen der Fluggesellschaft entsprechen. Der Koffer kann als Hauptgepäckstück dienen, während der Rucksack als persönlicher Gegenstand verwendet werden kann, der unter den Sitz passt. Es ist wichtig, dass beide Gepäckstücke leicht zugängliche Gegenstände wie Reisedokumente, Elektronik und persönliche Gegenstände enthalten. **
-
Welche Vorteile bieten Rollkoffer im Vergleich zu herkömmlichen Reisegepäck?
Rollkoffer sind leichter zu transportieren, da sie über Rollen verfügen und somit das Gewicht nicht getragen werden muss. Sie schonen den Rücken und sind einfacher zu manövrieren, besonders in großen Menschenmengen oder auf unebenem Gelände. Zudem bieten sie oft mehr Stauraum und sind besser organisiert als herkömmliche Reisegepäckstücke. **
-
Muss die Make-up-Tasche ins Handgepäck oder in den Koffer im Flugzeug?
Die Make-up-Tasche kann sowohl ins Handgepäck als auch in den Koffer im Flugzeug mitgenommen werden. Es ist jedoch ratsam, flüssige oder cremige Produkte in Behältnissen von maximal 100 ml im Handgepäck mitzuführen und diese in einem durchsichtigen, wiederverschließbaren Beutel zu verstauen. Größere Mengen oder Produkte in fester Form können im Koffer transportiert werden. **
-
Ist es beim Handgepäck immer möglich, einen Koffer oder auch einen Rucksack zu verwenden?
Es hängt von den spezifischen Richtlinien der Fluggesellschaft ab. In der Regel erlauben die meisten Fluggesellschaften sowohl Koffer als auch Rucksäcke als Handgepäck, solange sie die vorgegebenen Größen- und Gewichtsbeschränkungen einhalten. Es ist jedoch ratsam, die genauen Bestimmungen der Fluggesellschaft zu überprüfen, da diese je nach Unternehmen variieren können. **
Ähnliche Suchbegriffe für Steuerliche Förderung
-
Steuerliche Förderung unternehmerischer Forschung und Entwicklung, Taschenbuch von Andrija Bilobrk, Josef Eul Verlag, 978-3-8441-0459-2Steuerliche Förderung Unternehmerischer Forschung Und Entwicklung, Taschenbuch Von Andrija Bilobrk, Josef Eul Verlag, 978-3-8441-0459-2, Seitenanzahl: 36464,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Koffer-Set - Reisekoffer-Set - Hartschalenkoffer - Rollkoffer - Reisegepäck - ABS-HartschaleRobuster Koffer-Set für all Ihre Reiseabenteuer. Warum dieses Koffer-Set? Entdecken Sie die Vorteile. Das robuste, harte Gehäuse aus ABS und einer Magnesium-Aluminium-Legierung schützt Ihre Gegenstände vor Stößen und unsachgemäßer Behandlung während der Reise. Schwenkrollen Sicher und zuverlässig Leichtes Design Robuster Ausziehteleskop Ideal für jeden Reisenden Praktisch und langlebig Wichtigste Spezifikationen Set mit drei Koffern: M, L und XL Material: ABS-Hartschale mit Magnesium-Aluminium-Legierung Sicherheit: Integriertes Zahlenschloss Räder: 4 Schwenkrollen für 360° Manövrierfähigkeit Griffe: Ausziehteleskop aus Eisen + Aluminiumlegierung, ergonomisch und stabil Machen Sie Ihre nächste Reise einfacher und komfortabler mit diesem vielseitigen und zuverlässigen Koffer-Set. Fügen Sie das Koffer-Set noch heute Ihrem Warenkorb hinzu und erleben Sie selbst den Komfort und die Sicherheit auf Ihren Reisen!325,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Förderung des selbstgenutzten Wohnungseigentums, Taschenbuch von P. Kiesch,M. Hornung,S. Lübben, GRIN, 978-3-638-84197-9Steuerliche Förderung Des Selbstgenutzten Wohnungseigentums, Taschenbuch Von P. Kiesch,m. Hornung,s. Lübben, Grin, 978-3-638-84197-9, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ökonomische Analyse der Forschungszulage. Steuerliche Förderung von Forschung und Entwicklung, Taschenbuch von Anonymous, GRIN, 978-3-346-18173-2Ökonomische Analyse Der Forschungszulage. Steuerliche Förderung Von Forschung Und Entwicklung, Taschenbuch Von Anonymous, Grin, 978-3-346-18173-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handgepäck oder Koffer?
Das hängt von der Art der Reise und den persönlichen Vorlieben ab. Handgepäck ist praktisch für Kurztrips oder wenn man schnell ein- und aussteigen möchte. Ein Koffer bietet mehr Platz für längere Reisen oder wenn man mehr Gepäck mitnehmen möchte. **
-
Koffer oder Handgepäck?
Das hängt von der Dauer und Art der Reise ab. Für kurze Reisen oder Wochenendausflüge ist Handgepäck oft ausreichend. Für längere Reisen oder wenn man mehr Gepäck benötigt, ist ein Koffer empfehlenswert. Es ist auch wichtig, die jeweiligen Gepäckbestimmungen der Fluggesellschaft zu beachten. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.